


Koszty zakupu nieruchomości w Hiszpanii: budżety 250, 300, 400 i 500 tys. €
22 wrz
5 minut(y) czytania
Zaktualizowano: 25 wrz

Koszty zakupu nieruchomości w Hiszpanii obejmują nie tylko cenę mieszkania, lecz także podatki, opłaty notarialne, rejestr i obsługę prawną.
Widzisz mieszkanie za 300 000 € i myślisz:
„Mam budżet 300 000 €, więc mogę je kupić.”
Niekoniecznie.
Jednym z najczęstszych błędów przy planowaniu zakupu nieruchomości w Hiszpanii jest traktowanie ceny widocznej w ofercie jako całkowitego kosztu transakcji.
Do ceny nieruchomości dochodzą przede wszystkim podatki, a także koszty związane z obsługą prawną, dokumentami i wpisem do Registro de la Propiedad.
Co więcej, zupełnie inaczej wygląda to przy zakupie nieruchomości z rynku wtórnego, a inaczej przy zakupie nowego mieszkania od dewelopera.
Dlatego zanim zaczniemy wybierać apartamenty, warto odpowiedzieć na znacznie ważniejsze pytanie:
Ile naprawdę możemy przeznaczyć na samą nieruchomość?
Rynek wtórny czy pierwotny? Od tego zaczynają się różnice
Na Costa del Sol możemy kupić zarówno nieruchomość używaną, jak i nową inwestycję od dewelopera.
I właśnie tutaj pojawia się pierwsza zasadnicza różnica.
Rynek wtórny
Przy zakupie nieruchomości używanej w Andaluzji podstawowym podatkiem po stronie kupującego jest ITP – Impuesto sobre Transmisiones Patrimoniales.
Ogólna stawka ITP dla nieruchomości w Andaluzji wynosi obecnie 7%. Istnieją stawki preferencyjne dla określonych sytuacji, ale przy naszych przykładowych budżetach przyjmujemy standardową stawkę 7%.
Oznacza to, że mieszkanie za 300 000 € generuje:
21 000 € samego ITP.
I dopiero do tego dochodzą pozostałe koszty transakcji.
A co przy zakupie od dewelopera?
W przypadku pierwszej sprzedaży nowej nieruchomości zasady są inne.
Zamiast ITP przy typowym zakupie nowego mieszkania płacimy 10% IVA, czyli hiszpańskiego VAT-u. Dodatkowo w Andaluzji dokumentowana aktem notarialnym transakcja objęta IVA podlega co do zasady AJD w wysokości 1,2%.
Czyli dla mieszkania kosztującego 300 000 €:
IVA 10% = 30 000 €
AJD 1,2% = 3 600 €
Łącznie:
33 600 € podatków.
Dlatego porównując ofertę dewelopera z mieszkaniem z rynku wtórnego, nie powinniśmy patrzeć wyłącznie na cenę widoczną w ogłoszeniu.
Jakie jeszcze koszty trzeba uwzględnić?
Podatki stanowią największą część kosztów dodatkowych, ale nie jedyną.
W zależności od konkretnej transakcji mogą pojawić się również koszty związane m.in. z obsługą prawną, wpisem własności do Registro de la Propiedad, kopiami dokumentów notarialnych, pełnomocnictwami czy tłumaczeniami.
Koszty notarialne i rejestrowe nie są po prostu stałym procentem ceny mieszkania — są regulowane odpowiednimi taryfami, a ich ostateczna wysokość zależy od konkretnej transakcji. Colegio Notarial de Andalucía wskazuje również, że notariusz kontroluje m.in. legalność transakcji, tytuł własności oraz sytuację rejestrową nieruchomości.
Dlatego w SELISÉA wolimy nie mówić klientowi:
„Do ceny zawsze dodaj dokładnie X procent.”
Bezpieczniej jest najpierw ustalić, co kupujemy, za jaką cenę i czy jest to rynek pierwotny czy wtórny, a następnie przygotować rzeczywisty budżet transakcji.
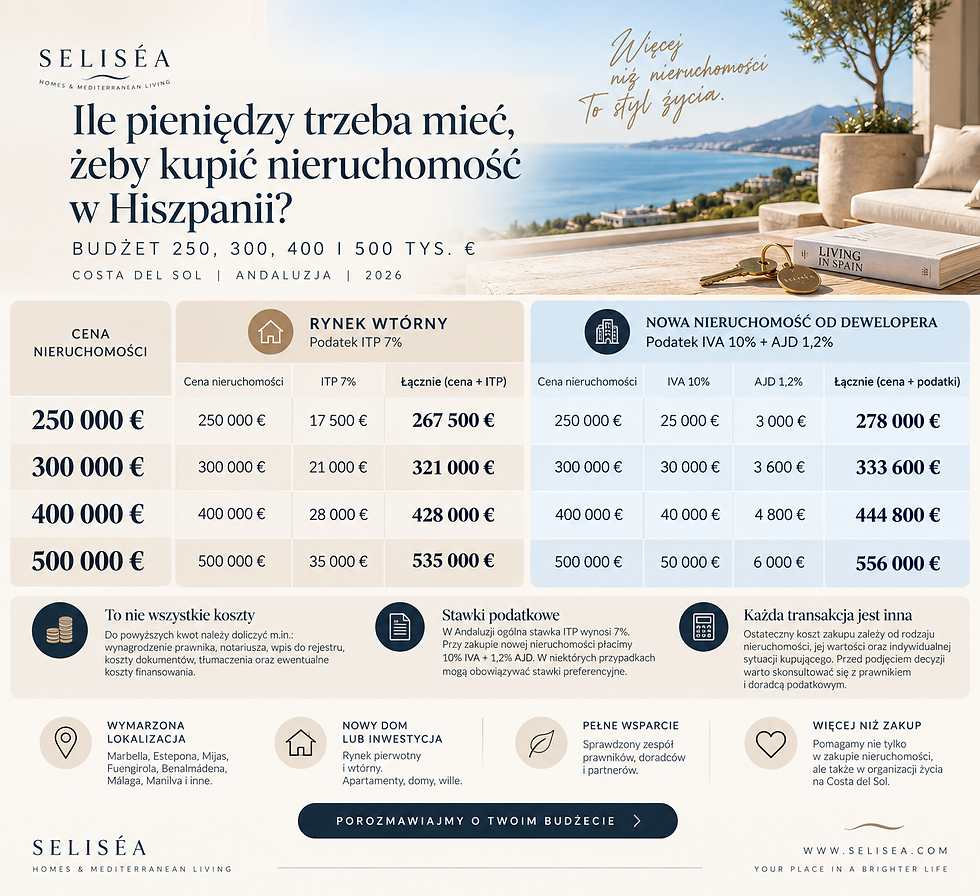
Zobaczmy to na konkretnych liczbach
Poniższe przykłady pokazują przede wszystkim wpływ podatków. Pozostałe koszty transakcyjne należy policzyć indywidualnie dla konkretnego zakupu.
Nieruchomość za 250 000 €
Rynek wtórny
Cena nieruchomości: 250 000 €
ITP 7%: 17 500 €
Cena + ITP:
267 500 €
Do tej kwoty trzeba doliczyć pozostałe koszty właściwe dla konkretnej transakcji.
Nowa nieruchomość od dewelopera
Cena: 250 000 €
IVA 10%: 25 000 €
AJD 1,2%: 3 000 €
Cena + podatki:
278 000 €
plus pozostałe koszty zakupu.
Nieruchomość za 300 000 €
Rynek wtórny
Cena: 300 000 €
ITP 7%: 21 000 €
Cena + ITP:
321 000 €
plus pozostałe koszty transakcji.
Rynek pierwotny
Cena: 300 000 €
IVA: 30 000 €
AJD: 3 600 €
Cena + podatki:
333 600 €
plus pozostałe koszty.
Nieruchomość za 400 000 €
Rynek wtórny
Cena: 400 000 €
ITP: 28 000 €
Cena + ITP:
428 000 €
plus pozostałe koszty.
Rynek pierwotny
Cena: 400 000 €
IVA: 40 000 €
AJD: 4 800 €
Cena + podatki:
444 800 €
plus pozostałe koszty.
Nieruchomość za 500 000 €
Rynek wtórny
Cena: 500 000 €
ITP: 35 000 €
Cena + ITP:
535 000 €
plus pozostałe koszty.
Rynek pierwotny
Cena: 500 000 €
IVA: 50 000 €
AJD: 6 000 €
Cena + podatki:
556 000 €
plus pozostałe koszty.
Jedna tabela pokazuje różnicę najlepiej
Cena nieruchomości | Rynek wtórny: cena + ITP 7% | Nowa nieruchomość: cena + IVA 10% + AJD 1,2% |
250 000 € | 267 500 € | 278 000 € |
300 000 € | 321 000 € | 333 600 € |
400 000 € | 428 000 € | 444 800 € |
500 000 € | 535 000 € | 556 000 € |
Ważne: powyższe kwoty obejmują cenę nieruchomości i podstawowe podatki przy standardowym scenariuszu. Nie są jeszcze ostatecznym kosztem całej transakcji, ponieważ nie uwzględniają indywidualnych kosztów obsługi prawnej, rejestru, dokumentów, ewentualnych tłumaczeń czy finansowania.
Mam 300 000 €. Czy mogę
szukać mieszkania za 300 000 €?
I tutaj dochodzimy do najważniejszego wniosku.
Jeżeli 300 000 € jest całkowitą kwotą, którą chcesz przeznaczyć na zakup wraz z podatkami i pozostałymi kosztami, nie powinniśmy rozpoczynać wyszukiwania od mieszkań kosztujących 300 000 €.
Cena samej nieruchomości musi być niższa.
To jedna z pierwszych rzeczy, które warto ustalić przed rozpoczęciem poszukiwań.
Bo znacznie lepiej powiedzieć:
„Mój całkowity budżet wynosi 300 000 €”
niż:
„Szukam mieszkania do 300 000 €.”
To nie zawsze oznacza to samo.
A co z kredytem hipotecznym?
Finansowanie zmienia sposób planowania budżetu, ale nie eliminuje podatków i kosztów zakupu.
Bank ocenia m.in. wartość nieruchomości, sytuację finansową klienta oraz jego zdolność do obsługi zadłużenia. Nie należy więc zakładać, że kredyt automatycznie sfinansuje również wszystkie koszty związane z zakupem.
Banco de España w swoich analizach dostępności finansowania posługuje się m.in. przykładem kredytu odpowiadającego 80% ceny nieruchomości oraz wskazuje konieczność posiadania środków na wkład własny, podatki i koszty transakcji. Nie oznacza to jednak, że każdy klient otrzyma finansowanie na takim poziomie — decyzję podejmuje konkretny bank po analizie sytuacji kupującego.
Dlatego przy zakupie z kredytem pytanie:
„Ile kosztuje mieszkanie?”
powinniśmy zastąpić trzema pytaniami:
Ile mam własnych środków?
Ile wyniesie pełny koszt zakupu?
Jaką część ceny bank jest gotowy sfinansować w mojej konkretnej sytuacji?
Dlaczego warto policzyć budżet przed oglądaniem ofert?
Costa del Sol daje ogromny wybór, ale różnica 50 000 czy 100 000 € może całkowicie zmienić lokalizację, metraż albo rodzaj nieruchomości, którego możemy szukać.
Budżet 300 000 € może oznaczać coś zupełnie innego w Marbelli niż w Manilvie, Mijas czy części Estepony.
Podobnie będzie z wyborem pomiędzy nowym apartamentem a nieruchomością z rynku wtórnego.
Dlatego w SELISÉA nie zaczynamy od wysyłania przypadkowych ofert.
Najpierw ustalamy:
jaki jest całkowity budżet,
czy zakup będzie finansowany kredytem,
czy interesuje Cię rynek pierwotny, wtórny czy oba,
gdzie i jak chcesz żyć,
oraz jaka część budżetu powinna pozostać jako bezpieczna rezerwa.
Dopiero wtedy rozpoczynamy właściwe poszukiwanie.
Cena zakupu to dopiero początek
Zakup nieruchomości w Hiszpanii nie musi być skomplikowany.
Ale powinien być dobrze policzony od początku.
Jeżeli Twój całkowity budżet wynosi 250 000, 300 000, 400 000 czy 500 000 €, pierwszym krokiem nie powinno być przeglądanie setek ogłoszeń.
Pierwszym krokiem powinno być ustalenie:
ile z tej kwoty możemy rzeczywiście przeznaczyć na nieruchomość.
A dopiero potem:
gdzie jej szukać.
Planujesz zakup nieruchomości na Costa del Sol?
Powiedz nam, jaki masz budżet, czego szukasz i czy nieruchomość ma być miejscem do życia, drugim domem czy inwestycją.
Pomożemy Ci określić realny budżet zakupu i zawęzić poszukiwania do nieruchomości, które rzeczywiście odpowiadają Twoim potrzebom.
SELISÉA | Homes & Mediterranean Living
Ważna informacja
Stawki podatkowe przedstawione w artykule odnoszą się do Andaluzji i stanu przepisów sprawdzonego we wrześniu 2026 r. W konkretnych przypadkach mogą mieć zastosowanie stawki obniżone lub inne zasady podatkowe. Przed zawarciem transakcji wysokość podatków i kosztów powinna zostać potwierdzona dla konkretnego nabywcy i nieruchomości. Junta de Andalucía przewiduje m.in. określone preferencyjne stawki dla niektórych zakupów nieruchomości przeznaczonych na główne miejsce zamieszkania.
PRZECZYTAJ RÓWNIEŻ
10 pytań które trzeba znać przed zakupem nieruchomości w Hiszpanii?


Komentarze